こんにちは、石井です。
親がアパートや賃貸マンションを所有し、毎月家賃が入ってきている。将来は自分たちが引き継ぐことになるのだろう。
そんなふうに考えている方もいらっしゃると思います。
ところが、いざ親の賃貸物件について話を聞いてみると、家賃がいくら入っているかは知っていても、借入金がどれだけ残っているのか、建物の修繕にどれほど費用がかかるのか、かけてきたのか、詳しいことは分からないというご家族も少なくないと思われます。
親御さんが長年続けてきた賃貸経営には、これまで積み重ねてきた工夫や経験があります。一方で、建物の老朽化や空室、借入金の返済など、次の世代が向き合わなければならない問題もあります。
私は、収益不動産の投資や運営、土地の有効活用などに携わってきました。その立場からお伝えしたいのは、親御さんの賃貸物件を相続するということは、不動産という財産だけでなく、その経営・運営を引き継ぐことでもあるという点です。
この記事では、将来、親のアパートや賃貸マンションを相続する可能性があるみなさんに向けて、相続前に確認しておきたい経営状況と、引き継ぐかどうかを考えるための判断材料をお伝えします。
- 親の賃貸物件を相続する前に確認したい経営状況
- 借入金・空室・修繕費・管理契約の確認方法
- 親のアパートを引き継ぐ際の税金と家族間の注意点
- 保有・売却・建て替えを比較するための判断基準
親のアパート相続で大切な視点
親の不動産を相続すると聞くと、多くの方は財産の価値や相続税を最初に考えるかもしれません。しかし、アパートや賃貸マンションの場合は、一般的な自宅の相続とは異なる視点が必要です。
不動産と経営を一緒に引き継ぐ
自宅を相続する場合、主な選択肢は自分で住む、貸す、売るといったものになります。一方、入居者がいる賃貸物件では、相続によって貸主としての立場も引き継ぐことになります。
毎月の家賃を受け取るだけではありません。空室が発生したときには新しい入居者を募集し、設備が壊れれば修理を手配する。建物の安全性を維持し、必要な費用を支払っていくことも所有者の役割です。
もちろん、管理会社へ業務を委託すれば、日常的な手間の多くを任せられます。ただし、修繕の実施や費用の負担、将来の運営方針・意思決定といった重要な判断は、基本的に所有者が行わなければなりません。
つまり、家賃収入を得る権利と、賃貸経営を続ける責任は一体になっているのです。
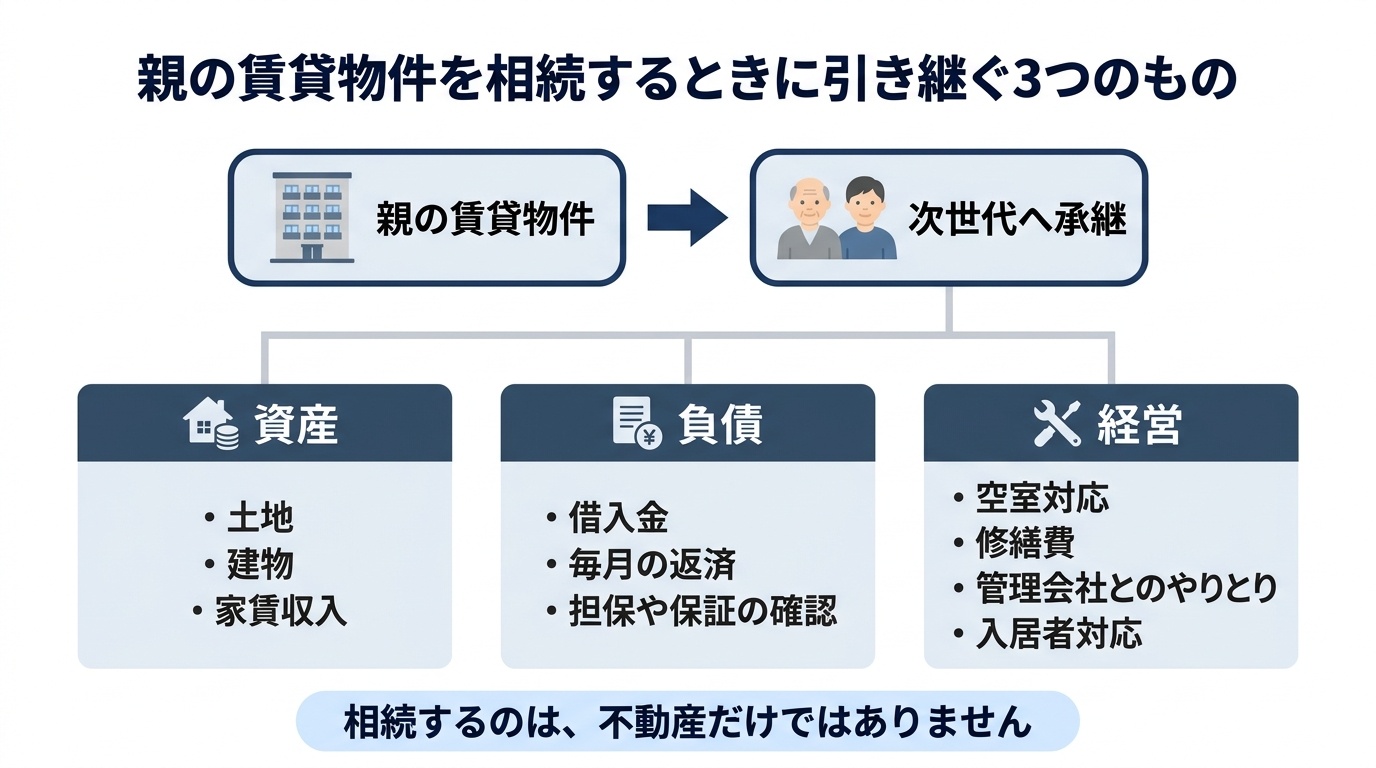
親御さんが元気なうちは、こうした仕事が自然に行われているため、子ども世代には見えていないこともあるでしょう。だからこそ、相続が発生する前に、経営の中身を知っておく意味があります。
家賃収入が多くても安心とは限らない
例えば、親が所有するアパートから毎月50万円の家賃が入っているとします。年間にすれば600万円ですから、立派な収入に思えるかもしれません。
しかし、そこから固定資産税、管理費、保険料、修繕費などが支払われます。借入金が残っていれば、毎月の返済も必要です。
さらに、建物が古くなれば、屋上防水や外壁、給排水設備などの大きな修繕費が発生する場合があります。空室が増えれば家賃収入も減ってしまいます。
年間600万円の収入があっても、実際に自由に使えるお金がどれほど残るかは別の話です。
反対に、家賃収入がそれほど多くなくても、借入金がなく、建物の維持管理が適切に行われていれば、安定した収入を生み出している物件もあります。
私は、親から引き継ぐ賃貸物件を見るときには、家賃の金額よりも、その家賃を維持するためにどれだけのお金と手間が必要なのかを知ることが大切だと考えています。
まず家賃と空室の状況を確認する
賃貸経営の現状を知るためには、毎月の家賃がどのように発生し、実際にいくら入金されているのかを確認するところから始めます。
満室時の家賃と実際の収入
最初に確認したいのが、部屋ごとの家賃と入居状況です。
賃貸物件では、一般的に「レントロール」と呼ばれる一覧表が使われています。各部屋の面積、家賃、共益費、入居状況などを記載したものです。
例えば、8室のアパートで1室あたりの家賃が7万円なら、満室時の月額家賃は56万円になります。しかし、実際には6室しか入居していなければ、月額家賃は42万円です。
この場合、満室時の年間家賃672万円に対して、現在の入居状況が続いた場合の年間家賃は504万円。差額は168万円にもなります。
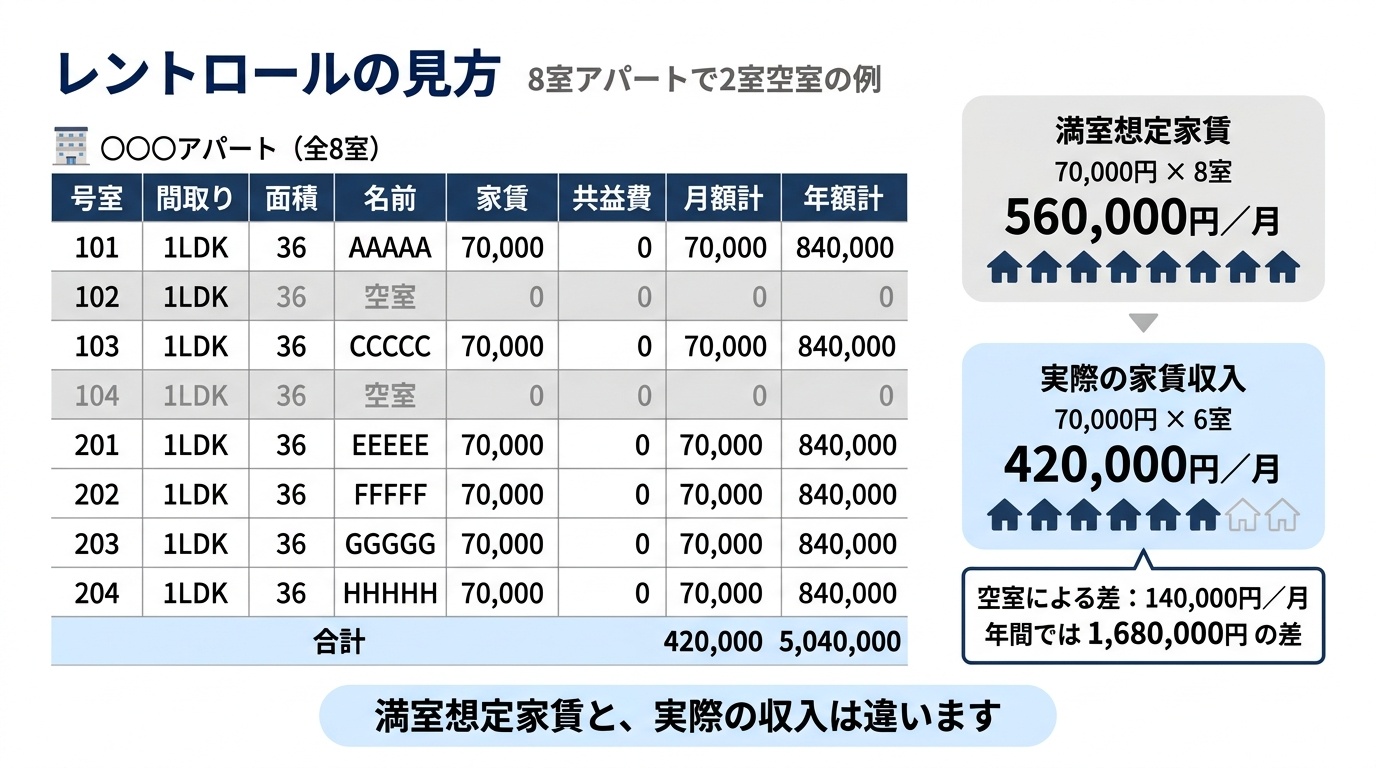
これは説明のための単純な計算例ですが、空室が経営に与える影響を理解するには十分でしょう。
もう一つ確認したいのは、契約上の家賃と実際の入金額が一致しているかどうかです。家賃の滞納や支払遅延があれば、帳簿上の収入と手元のお金に違いが生じます。
空室の原因と募集状況
空室がある場合は、何室空いているかだけでなく、いつから空いているのかを確認してみてください。
退去したばかりの部屋と、半年以上入居者が決まらない部屋では、考えるべき問題が違います。
長期間空いているのであれば、家賃が周辺相場より高いのか、間取りや設備が現在の入居希望者に合っていないのか、それとも募集活動に改善の余地があるのか。
不動産の所在地や駅からの距離だけでなく、競合物件の設備、築年数、募集家賃なども比較する必要があります。
例えば、周辺に新しい賃貸住宅が増えている地域では、古い物件が選ばれにくくなることがあります。一方、設備を改善することで競争力を回復できる場合もあるでしょう。
こうした違いを知らずに、現在の家賃収入が将来も続くと考えるのは危険です。
将来の家賃をどう見込むか
親が長年所有している物件では、入居者との契約が何十年も続いていることがあります。
長期入居は収入の安定につながる反面、退去後に同じ家賃で募集できるとは限りません。
現在の契約家賃が周辺相場より高ければ、入居者が退去した際に家賃を下げる必要が生じるかもしれません。反対に、相場より低い家賃で長年貸している部屋もあるでしょう。
そこで私は、現在の家賃だけでなく、これから新しく入居者を募集するなら、いくらの家賃が妥当なのかも確認することをおすすめします。
これは将来の収入を考えるうえで欠かせない数字です。
借入金と手元に残るお金を知る
家賃収入と同じくらい重要なのが借入金です。親が不動産を購入したときやアパートを建築したときに利用した融資が、現在どのような状態になっているのかを確認します。
借入残高と返済条件
借入金については、残高だけでなく、毎月の返済額、金利、返済終了までの期間を知ることが必要です。
例えば、借入残高が3,000万円でも、残りの返済期間が5年なのか20年なのかによって、毎月の返済負担は大きく異なります。
金利が変動金利であれば、将来の金利上昇によって返済額や支払利息が増える可能性も考えなければなりません。固定金利でも、固定期間の終了後に条件が変わる契約があります。
借入金があること自体が、悪いわけではありません。大切なのは、物件が生み出す収入から、無理なく返済を続けられるかどうかです。
こうした借入条件を確認する際に、まず見ておきたいのが、金融機関と取り交わした「金銭消費貸借契約書」です。一般に、当初の借入金額、金利、返済期間、返済方法などが記載されており、連帯保証人についても確認できる場合があります。
ただし、現在の借入残高や返済条件は、契約当初から変わっていることがあります。そのため、最新の返済予定表や残高証明書、条件変更に関する書類も確認してください。また、不動産に設定された抵当権などは、抵当権設定契約書や登記事項証明書で確認できます。
親御さんが保管している融資関係の書類を一緒に確認することが、将来の返済負担を把握するための第一歩になります。
相続が発生すると、借入債務も相続の対象になります。ただし、借入契約の名義変更や債務の引受け、保証関係などは金融機関との確認が必要です。特定の相続人が不動産を取得したからといって、金融機関に対する債務関係が自動的にすべてその人へ移るとは限りません。
家賃から返済した後の収支
賃貸経営を理解するには、実際にお金がどれだけ残っているかを見ることが役立ちます。
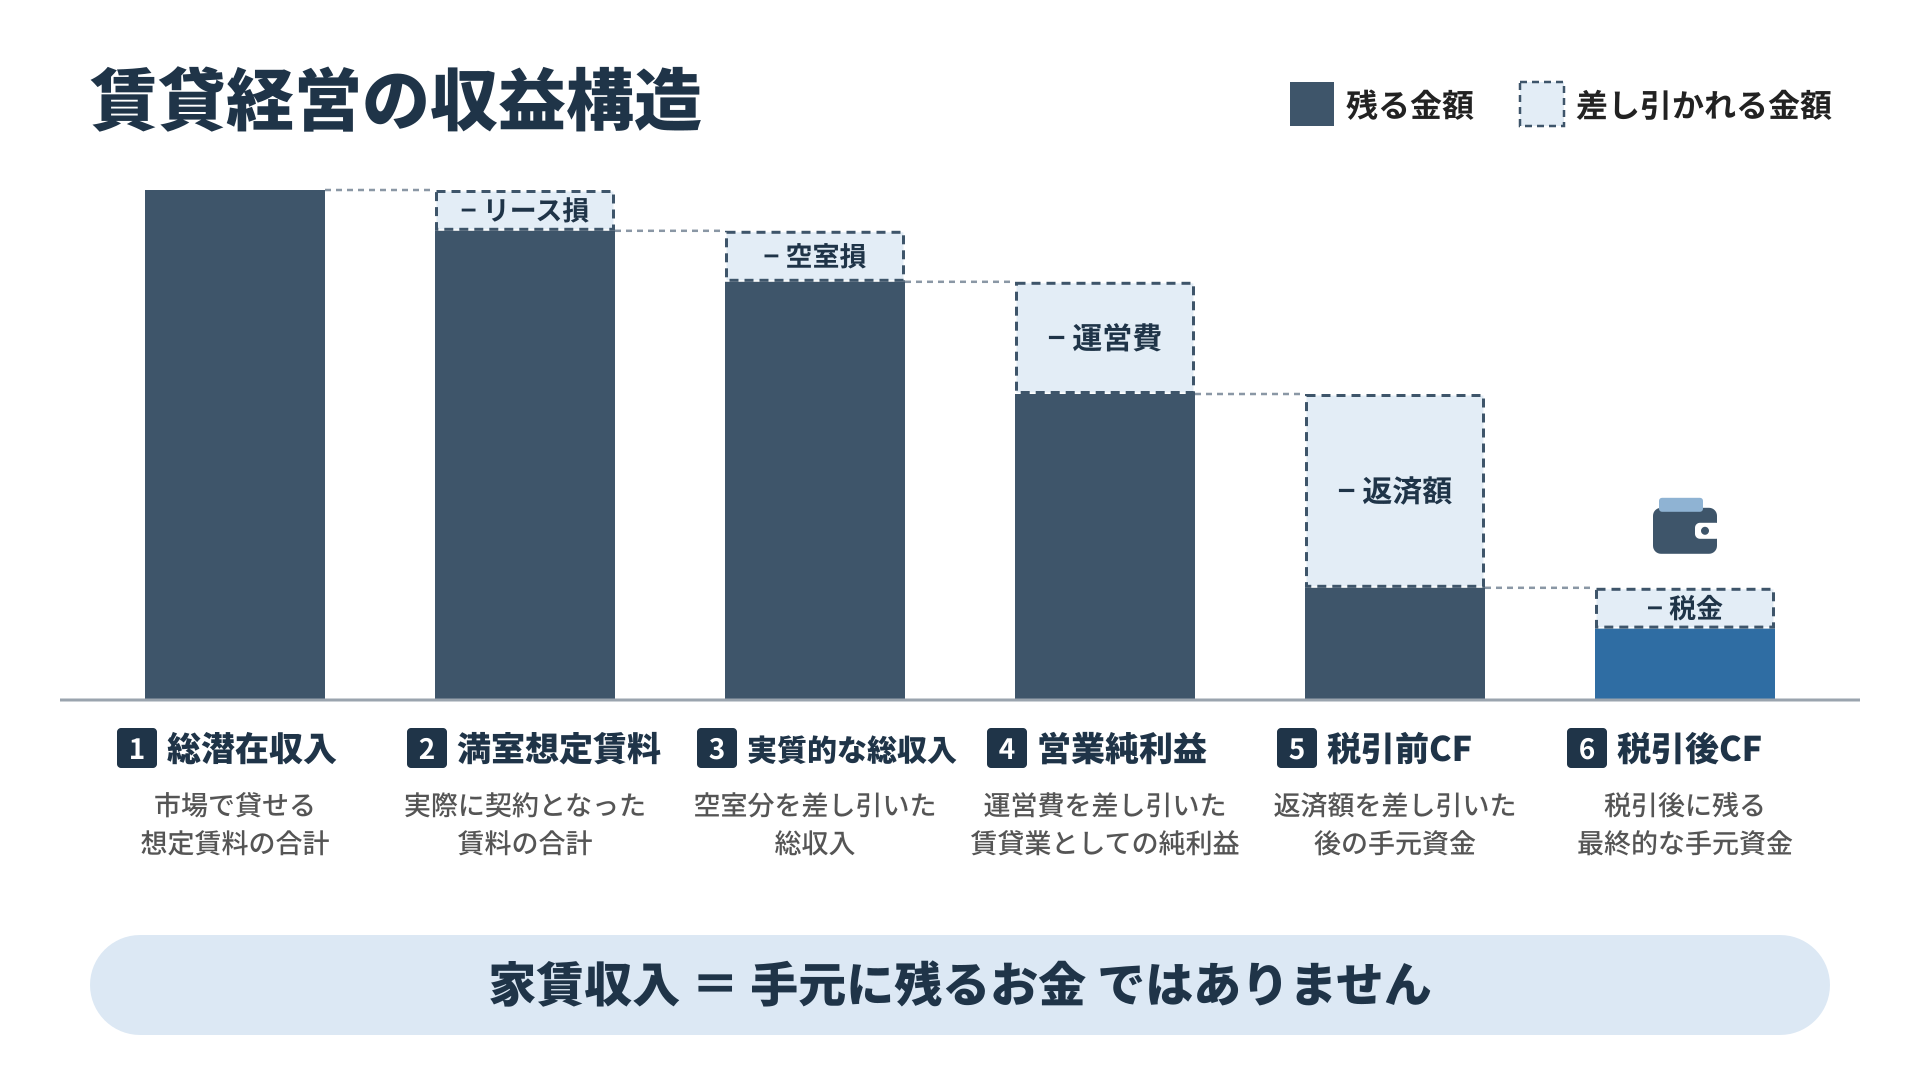
図の「リース損」は、市場で想定される家賃と実際の契約家賃との差を表しています。また、「営業純利益」は家賃などの収入から管理費や固定資産税などの運営費を差し引いた金額で、借入金の返済前の収益です。そこから借入金の返済額を差し引いたものが「税引前CF(キャッシュフロー)」で、実際の手元資金を考える際の重要な指標になります。
次の表は、8室のアパートで6室が入居していると仮定した、月間収支の簡単な例です。
| 項目 | 月額 |
|---|---|
| 家賃収入 | 420,000円 |
| 管理委託料 | ▲20,000円 |
| 清掃・共用部維持費 | ▲10,000円 |
| 固定資産税等の月割額 | ▲40,000円 |
| 保険料の月割額 | ▲10,000円 |
| 借入金返済 | ▲250,000円 |
| 修繕積立相当額 | ▲70,000円 |
| 月間の残余資金 | 20,000円 |
この例では、毎月42万円の家賃収入があっても、将来の修繕に備えるお金を差し引くと、残るのは月2万円です。
なお、この数字は経営状況を考えるための仮定であり、一般的なアパートの平均収支ではありません。また、所得税や突発的な修繕費などを反映した最終的な手取り額でもありません。
ここで注意したいのが、税務上の利益と、実際に手元に残るお金は一致しないことです。
例えば、借入金返済のうち元金部分は、通常、不動産所得を計算する際の必要経費にはなりません。一方、建物の減価償却費は、現金の支出を伴わなくても経費になる場合があります。
そのため、確定申告書で黒字になっていても、借入金返済によって手元のお金が少ないという状況は十分にあり得ます。
◆石井のワンポイントアドバイス
賃貸経営では、帳簿上の利益と現金の動きを分けて見ることが大切です。特に借入金の返済が続いている物件では、確定申告書だけでなく、家賃の入金記録や返済予定表を一緒に確認してみてください。次の世代が経営を引き継げるかどうか、より現実的に考えられるようになります。
建物の老朽化と修繕費を確認する
家賃収入と借入金の状況が分かってきたら、次は建物の状態です。築年数が経過したアパートでは、過去にどのような修繕を行い、これから何に費用がかかりそうなのかを知る必要があります。
修繕履歴と今後の工事
親御さんのアパートについて、これまでの修繕工事を記録した資料は残っているでしょうか。
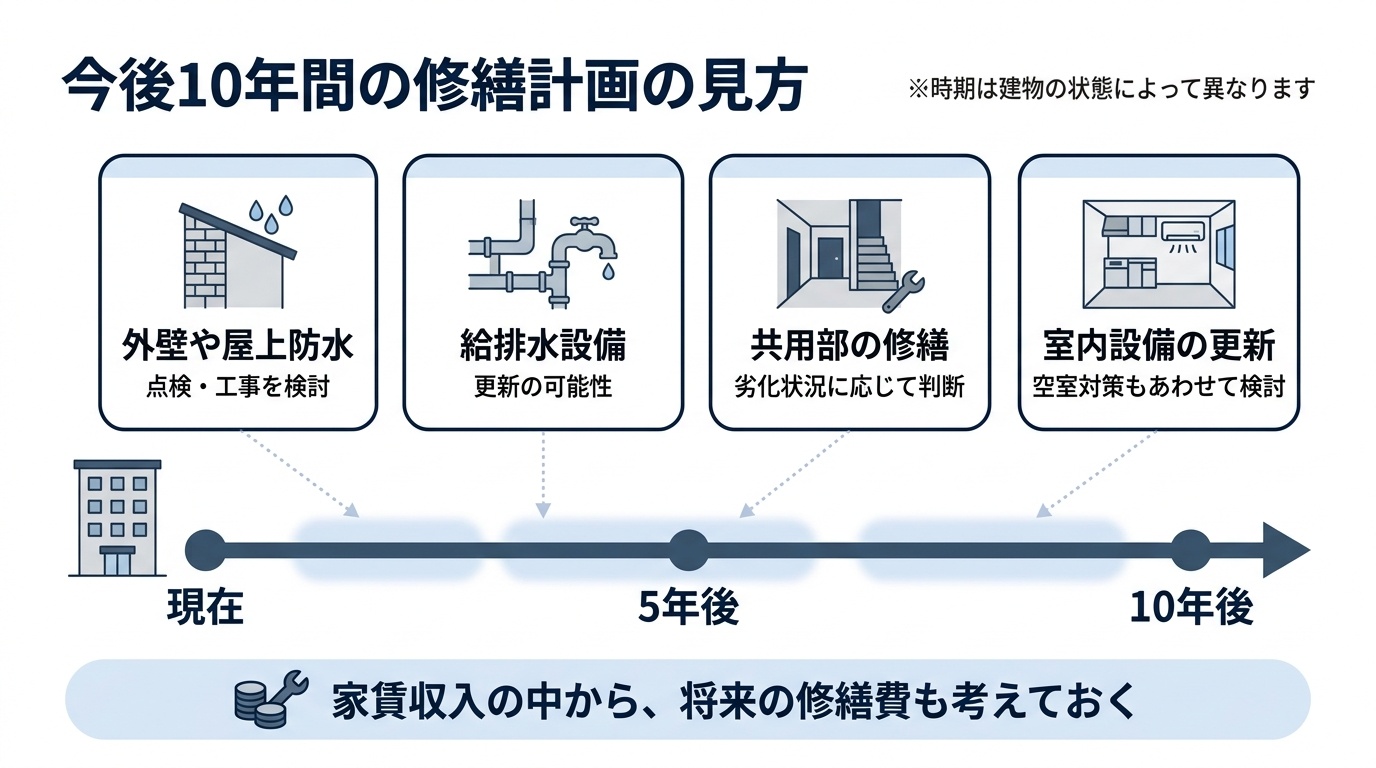
例えば、外壁塗装や屋上防水をいつ行ったのか。給排水設備の更新は済んでいるのか。共用廊下や階段、電気設備、消防関係設備に問題はないか。
建物の外観がきれいでも、目に見えない設備が古くなっている場合があります。
特に、給水管や排水管の劣化によって漏水が発生すると、修理費だけでなく、入居者の生活への影響や室内の復旧費用まで発生することがあります。
建物の規模や構造によっては、一度の修繕工事で数百万円以上の支出になることもあるでしょう。ただし、具体的な工事費は物件の規模、劣化状況、施工範囲によって大きく変わるため、一般的な金額だけで判断することはできません。
もし今後5年から10年の間に大きな工事が必要になるのであれば、その費用を賃貸経営から生み出せるかどうかを確認しておきたいところです。
修繕費を確保できているか
賃貸経営では、毎月の家賃から一定のお金を残して、将来の修繕に備える考え方が重要です。
ところが、親の生活費として家賃収入の大部分を使っていた場合、建物の修繕に使える資金が十分に残っていないことも考えられます。
このような状態で相続が発生すると、次の世代が大きな工事費を負担しなければならないかもしれません。
もちろん、修繕積立金のような専用口座がなくても、別の預貯金から工事費を支払えるのであれば問題はありません。
確認したいのは、建物を維持するために必要なお金が、どこに、どれだけ確保されているかという点です。
過去の修繕履歴、現在の劣化状況、これから必要になりそうな工事を把握したうえで、あらかじめ見積もりを取り、資金の準備ができるかを考えましょう。
建物の年齢と競争力は別の問題
築年数が古いという理由だけで、アパート経営が続けられなくなるわけではありません。
適切な維持管理が行われ、地域の賃貸需要に合った間取りや設備を備えていれば、築年数が経過していても入居者に選ばれる物件はあります。
一方、建物の構造や設備の状態によっては、修繕費をかけても期待する家賃収入を得られない場合もあるでしょう。
例えば、入居者が求める浴室やトイレの設備、インターネット環境などを改善しようとすると、想定以上の費用が必要になることがあります。
その工事によって空室が減るのか、家賃を維持できるのか、投資した費用を回収できそうなのか。
こうした見通しを立てずに、古いから建て替える、あるいは親の財産だから残すという判断をしてしまうのは避けたいものです。
管理契約と入居者への責任を知る
親が自分で賃貸物件を管理している場合もあれば、不動産管理会社に一任している場合もあります。将来の負担を考えるためには、日常の管理がどのように行われているかを確認しておくことが必要です。
管理会社に任せている業務
賃貸管理会社と契約している場合、契約書を一度確認してみてください。
家賃の集金、滞納への対応、入居者募集、退去時の立ち会い、修繕の手配、共用部分の清掃など、管理会社によって対応する業務の範囲は異なります。
管理委託料が安くても、修繕の手配や入居者対応の一部を所有者が担っている契約であれば、次の世代が引き継ぐ仕事も多くなるでしょう。
反対に、管理会社の対応範囲が広ければ、遠方に住む相続人でも経営を続けやすいかもしれません。
管理会社との連絡方法、担当者、緊急時の対応、修繕工事の発注権限などを知っておくと、相続後の混乱を減らすことにつながります。
親が長年付き合ってきた管理会社であっても、契約内容を子ども世代が理解しているとは限りません。できれば親と一緒に、管理会社から現在の業務内容について説明を受けておきたいところです。
サブリース契約は内容を確認する
アパートを管理会社などが一括して借り上げ、所有者に一定の賃料を支払う「サブリース契約」を利用している場合もあります。
この方式では、入居状況にかかわらず一定の賃料収入を得られる契約もありますが、将来にわたって同じ金額が保証されるとは限りません。
契約条件によっては、借り上げ賃料の見直しや減額、契約解除などが問題になる場合があります。
また、建物の修繕費や設備更新費を誰が負担するのかも重要です。
サブリース契約で確認したいこと
「30年間一括借り上げ」といった説明があっても、30年間同じ賃料が支払われるという意味ではない場合があります。賃料の改定条件、解約条項、修繕費の負担区分を契約書で確認してください。
親が契約内容を十分に理解しているつもりでも、子ども世代には伝わっていないことがあります。相続後に初めて契約書を読むのではなく、生前から条件を確認しておきましょう。
入居者との契約も引き継がれる
相続によって賃貸物件の所有者が変わっても、原則として、それまでの賃貸借契約が当然に終了するわけではありません。
新しい所有者は、従前の契約条件を踏まえて貸主としての義務を引き継ぐことになります。
確認しておきたいのは、家賃や契約期間だけではありません。敷金の預かり状況、更新条件、修繕に関する取り決め、滞納の有無なども重要です。
特に敷金は、入居者が退去するときに返還が必要になるお金です。相続後に対応するためにも、部屋ごとの預かり金額を把握しておきたいところです。
また、入居者との間に未解決の問題がある場合は、その内容とこれまでの対応経緯も知っておく必要があります。
親の代では長年の付き合いで解決できていた問題でも、所有者が変わることで対応が難しくなることがあるからです。
相続税と借入債務にも注意する
親の賃貸物件を引き継ぐ際には、経営の問題に加えて、相続税や借入債務の問題も考えなければなりません。ただし、税金を少なくすることだけを目的に判断しないことが大切です。
相続税評価額と売却価格は違う
不動産には、いくつかの異なる価格があります。
例えば、相続税の計算に使う評価額と、実際に市場で売却できる価格は同じではありません。
土地の相続税評価では、原則として路線価方式または倍率方式が用いられます。建物についても、基本となる評価方法は売買価格とは異なります。
さらに、入居者に貸している建物やその敷地については、一定の条件のもとで貸家や貸家建付地として評価されることがあります。
このため、賃貸物件の相続税評価額が、一般的な自用不動産の評価額より低くなる場合があります。
しかし、相続税評価額が低いからといって、賃貸経営として優良な物件だとは限りません。
例えば、空室が多く、建物の修繕費がかさむ物件でも、相続税評価上は一定の評価減が適用されることがあります。一方、収益性が高く、立地も良い物件は、市場で高く評価される可能性があります。
したがって、相続税評価額とは別に、現在の収益状況を踏まえた売却価格の見通しも知っておく必要があります。
貸付事業用宅地の特例
親が所有する賃貸アパートの敷地については、相続税の「小規模宅地等の特例」が利用できる場合があります。
一定の要件を満たす貸付事業用宅地等については、200平方メートルまでの部分を対象として、相続税評価額を50%減額できる制度です。
ただし、アパートを所有していれば必ず利用できるわけではありません。
相続人による貸付事業の継続や宅地の保有などの要件があり、相続開始前3年以内に新たに貸付事業を始めた土地には、原則として適用できないなどの制限もあります。
自宅の敷地に適用される特例とは条件が異なるため、混同しないようにしたいところです。
特例の適用を受けられるかどうかは、所有者の状況、貸付期間、相続する人、ほかの土地の利用状況などによって変わります。税理士による個別の確認が必要です。
借入金があれば債務も相続する
親の賃貸物件に借入金が残っている場合、相続人は不動産という財産だけでなく、借入債務についても考える必要があります。
遺産分割協議で特定の相続人が借入金を負担すると決めても、その合意だけで金融機関に対する債務関係が変更されるとは限りません。
そのため、不動産の承継先を決める際には、金融機関とも相談しながら、借入契約や保証関係がどうなるのか確認することが重要です。
また、借入金がある場合、相続税の計算では一定の債務控除が認められることがあります。ただし、債務が控除できるからといって、経営上の返済負担が軽くなるわけではありません。
相続税の計算と、賃貸経営で返済を続けられるかという問題は、分けて考える必要があります。
相続後には手続きの期限がある
相続が発生すると、財産や債務の確認、遺産分割、各種申告などを一定の期間内に進めなければなりません。
相続放棄は原則として、自分のために相続が開始したことを知った時から3か月以内に家庭裁判所へ申述する必要があります。また、相続税の申告・納税期限は、原則として死亡を知った日の翌日から10か月以内です。
相続登記についても、不動産を相続で取得したことを知った日から原則3年以内に申請する義務があります。
賃貸物件は借入金や入居者との契約があるため、一般的な預貯金の相続よりも確認することが多くなります。
相続放棄を検討する場合の注意点
相続放棄は、原則として借金だけを放棄して不動産を取得するという制度ではありません。相続財産全体に関わる判断です。財産や債務の状況が不明な場合は、家庭裁判所への期間伸長の申立てを含め、早めに弁護士などの専門家へ相談してください。
相続が起きてから初めて借入金や不動産の状況を調べ始めると、限られた時間の中で難しい判断を迫られることになります。生前に基本的な資料を確認しておく価値は、ここにもあります。
誰が賃貸経営を引き継ぐのか
親のアパートを家族の誰が引き継ぐのか。これは財産の分け方だけでなく、将来の経営を考えるうえでも重要な問題です。
相続人の希望を確認する
例えば、きょうだいが3人いる家庭を考えてみましょう。
長男は親のアパートを残したいと考えている。一方、次男は遠方に住んでいるため、管理には関わりたくない。長女は、賃貸経営を引き継ぐよりも売却して現金で分けたいと考えている。
これは仮定の例ですが、相続人の希望が一致しないことは十分に考えられます。
家族によって住んでいる場所も、仕事も、経済状況も違います。賃貸経営に興味のある人もいれば、負担を感じる人もいるでしょう。
ここで大切なのは、親の財産だから全員が同じように引き継ぎたいはずだと考えないことです。
不動産を所有することを希望する人と、現金で相続することを希望する人では、将来に対する考え方が異なります。
共有名義で引き継ぐ場合の注意
きょうだいで不動産を共有する方法もあります。
共有名義にすれば、持分に応じて財産を所有できます。しかし、賃貸経営を続けるうえでは、意思決定の仕組みを考えておかなければなりません。
例えば、日常的な管理行為は持分の過半数で決められる場合がありますが、不動産全体の売却など、原則として共有者全員の同意が必要になる行為もあります。
建物の修繕や建て替え、売却を考えるときに意見が分かれれば、判断が進まなくなる可能性があります。
さらに、次の相続が発生すれば共有者が増えることもあるでしょう。
私は、賃貸物件を共有する場合には、誰が日常の経営判断を担うのか、費用負担をどうするのか、将来売却するときにはどう決めるのかを考えておくことが大切だと思います。
共有名義そのものが悪いわけではありません。ただ、将来の管理や処分まで見据えた合意が必要なのです。
不動産の分け方には、売却代金を相続人で分ける換価分割や、一人が不動産を取得し、ほかの相続人に代償金を支払う代償分割もあります。
これらの方法については、実家の相続を題材にした記事ですが、相続した不動産の換価分割と代償分割の考え方でも解説しています。
親の意思を尊重して話し合う
子ども世代が相続の準備を始めるときに気をつけたいのは、親の財産であるという基本を忘れないことです。
親にとって、そのアパートは長年働いて築いた資産かもしれません。家族の生活を支えてきた、大切な収入源である可能性もあります。
そのような不動産について、子どもが突然「売った方がいい」「借金があるから困る」と話し始めれば、親が戸惑うのも自然なことだと思います。
最初から相続や売却を前提にするのではなく、まずは今の経営状況を教えてもらう。そのうえで、これからの管理や修繕について一緒に考えていく。
こうした進め方の方が、親も受け入れやすいのではないでしょうか。
親が判断できるうちに、希望や考えを聞いておくことには大きな意味があります。将来の承継方法を決める場合も、所有者本人の意思を確認しながら進めることが基本です。
保有と売却と建て替えを比較する
親の賃貸物件について経営状況が分かってきたら、次は将来の選択肢を考えます。大切なのは、今ある建物を残すことを当然の前提にしないことです。
経営を続ける場合
賃貸経営を続けることが合理的な場合も、もちろんあります。
一定の入居需要があり、家賃収入から必要な支出や借入金返済をまかなえ、将来の修繕にも対応できる。さらに、承継する人が経営に関わる意思を持っているのであれば、保有を続けることは十分に考えられる選択です。
ただし、現在の収支が良好でも、将来の空室増加や金利の変化、建物の老朽化による影響は考えておく必要があります。
例えば、現在の空室が1室増えた場合、家賃が5%下がった場合、大規模修繕にまとまった資金が必要になった場合など、条件を変えて収支を試算してみると、経営の余裕がどれほどあるのか分かってきます。
賃貸経営の継続を決めるなら、今の状態が続くことを期待するだけでなく、状況が悪くなったときの対応も考えておきたいところです。
売却する場合
建物の老朽化が進み、今後の修繕費が大きくなる場合や、相続人に賃貸経営を引き継ぐ意思がない場合は、売却も選択肢になります。
売却することで、今後の修繕費や管理負担から離れられる可能性があります。また、不動産を現金に換えることで、相続人間で財産を分けやすくなる場合もあります。
ただし、売却価格がそのまま手元に残るわけではありません。
借入金の返済、仲介手数料などの売却費用、譲渡所得に対する税金などを考慮する必要があります。
そのため、売却を検討するときには、査定価格だけではなく、売却後に実際にいくらのお金が残る見込みなのかを確認することが大切です。
また、入居者がいる状態で売却するのか、将来の建て替えなどを想定して売却するのかによって、買い手や価格の考え方が異なる場合があります。
保有し続けた場合に得られる収入と、現在売却した場合に得られる資金を比較してみましょう。
建て替える場合
建築会社からアパートの建て替えを提案されている方もいらっしゃるかもしれません。
新しい建物にすることで、設備や間取りの競争力が高まり、家賃収入の増加が期待できる場合があります。
しかし、新築には多額の投資が必要です。建築費を借入金でまかなう場合、長期間にわたる返済も考えなければなりません。
特に親が高齢で、将来は子ども世代が経営を引き継ぐ可能性がある場合には、建て替え後の借入金を誰が返済していくのかという問題があります。
建築会社の収支計画では、想定家賃や入居率などの前提条件が示されます。その数字が周辺市場の実情に合っているか、空室や家賃下落が起きても返済できるかを確認する必要があります。
建て替えだけでなく、既存建物を修繕して使い続ける方法や、土地と建物を売却する方法も同時に比較したいところです。
◆石井のワンポイントアドバイス
建て替えの提案を受けたとき、私が大切だと考えるのは「建て替えない場合と比べて、何が良くなるのか」という視点です。新築後の家賃収入だけを見るのではなく、現在の建物を使い続けた場合、売却した場合も比較してください。親の年齢や次の世代の希望まで含めて考えることで、家族に合った判断がしやすくなります。
選択肢を同じ条件で比べる
保有、売却、建て替えには、それぞれ利点と注意点があります。
私は、どれか一つの結論を先に決めるのではなく、同じ物件について複数の選択肢を比較することが必要だと考えています。
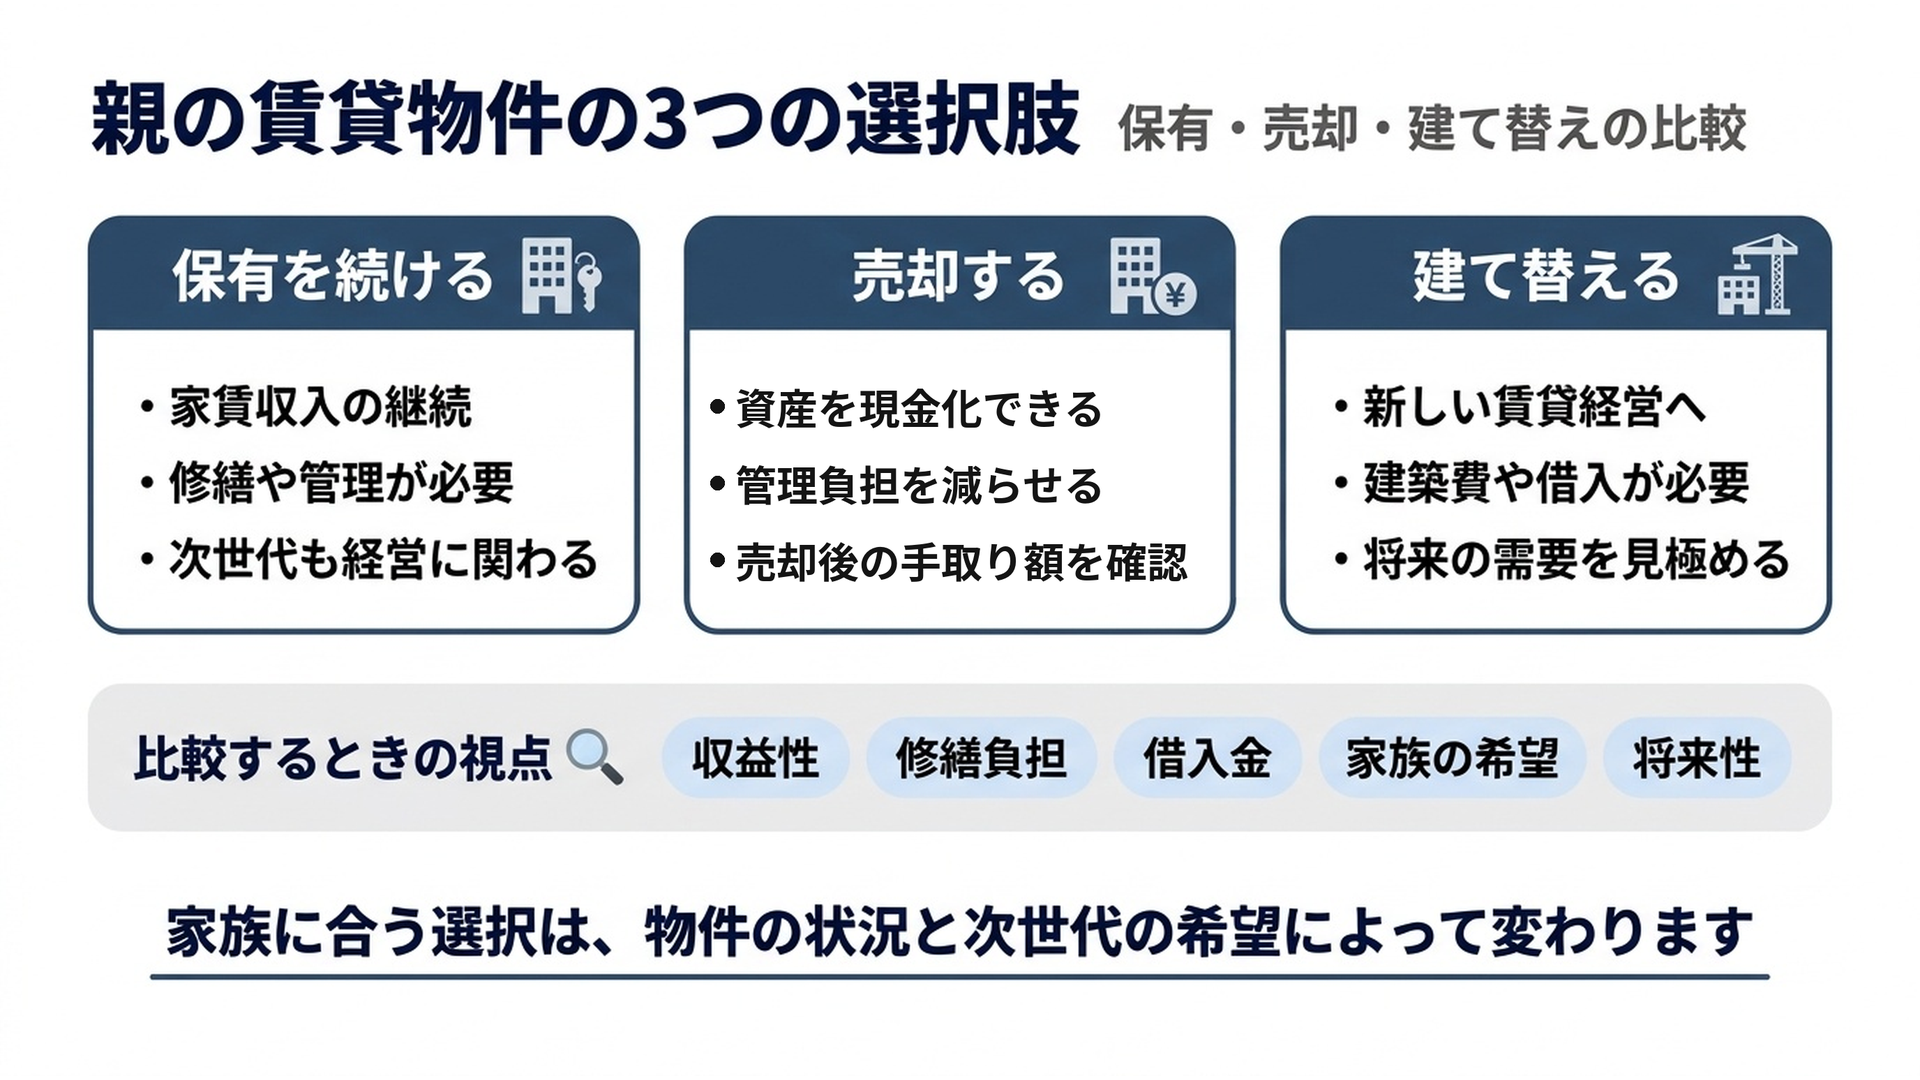
| 比較項目 | 保有を継続 | 売却 | 建て替え |
|---|---|---|---|
| 家賃収入 | 継続して得られる可能性 | 売却後はなくなる | 新たな家賃収入を見込む |
| 借入金 | 既存借入の返済 | 売却時の返済条件を確認 | 新規借入が必要になる場合 |
| 修繕費 | 老朽化に応じて発生 | 売却後の負担は原則なくなる | 新築後も維持費は必要 |
| 空室リスク | 現在の需要と競争力による | 売却後の賃貸リスクはなくなる | 新築後の需要予測が重要 |
| 相続時の負担 | 経営の承継が必要 | 現金で承継しやすくなる場合 | 新たな経営と借入の承継 |
| 家族の関わり | 継続的な判断が必要 | 管理負担を減らせる | 長期的な経営判断が必要 |
この表は一般的な比較の枠組みです。実際には立地や建物の状態、借入条件、売却価格、家族の事情によって結果が変わります。
特に建て替えは、新しい建物の収支だけでなく、既存入居者への対応、解体費、建築期間中の収入減少なども考慮する必要があります。
親から受け継ぐ不動産だからといって、必ず次の世代まで所有し続けなければならないわけではありません。
財産を残すことと、家族の生活を守ること。その両方を考えながら、選択肢を比べることが大切です。
相続前に親子で始めたい準備
ここまで、賃貸経営を引き継ぐ前に確認したい項目をお伝えしました。実際には、最初からすべての情報をそろえる必要はありません。できるところから始めてみてください。
必要な資料を集める
最初に行いたいのは、現在の経営状況が分かる資料を確認することです。
管理会社や税理士、金融機関など、すでに親が付き合っている相手から入手できる資料も多くあります。
| 確認する資料 | 主に分かること |
|---|---|
| レントロール | 部屋別の家賃と入居状況 |
| 家賃の入金明細 | 実際の収入と滞納状況 |
| 確定申告書・収支内訳書等 | 年間の収入・経費・所得 |
| 借入金返済予定表 | 借入残高と返済条件 |
| 固定資産税納税通知書 | 税負担と課税上の評価情報 |
| 修繕履歴・工事見積書 | 過去の工事と今後の費用 |
| 管理委託契約書 | 管理会社の業務範囲と費用 |
| 賃貸借契約書 | 入居者との契約条件 |
| 登記事項証明書 | 所有名義や登記された担保権 |
資料が全部そろっていなくても構いません。例えば、確定申告書や家賃の入金明細があれば、収入と支出のおおまかな状況を把握するところから始められます。
ただし、資料を見せてもらう際には親の了解を得ることが前提です。銀行口座や税務資料などは個人情報も含まれるため、家族だからといって無断で確認することは避けましょう。
親と家族の希望を聞く
数字の確認と並行して、親自身がこれからアパートをどうしたいと考えているのかを聞いてみてください。
可能な限り経営を続けたいのか。今後は管理の負担を減らしたいのか。子どもに引き継いでほしいのか。それとも、どこかの時点で売却することも考えているのか。
また、子ども世代の側にも、それぞれの希望があるはずです。
親の財産を残したいという思いと、自分の仕事や暮らしを優先したいという考えは、必ずしも矛盾するものではありません。
大切なのは、お互いの考えを知らないまま、相続が起きたときに初めて話し合うことを避けることです。
専門家の役割を分けて相談する
親の賃貸物件をどうするか考える際には、いくつかの専門分野が関わります。
相続税の計算や税務上の特例については税理士。不動産の登記については司法書士。遺産分割で意見が対立している場合など、法律上の問題は弁護士への相談が必要になることがあります。
一方、不動産の収益性、空室の状況、修繕費、売却価格、土地の有効活用などは、不動産経営の観点から検討する領域です。
私が特に重要だと考えるのは、これらを別々の問題として終わらせないことです。
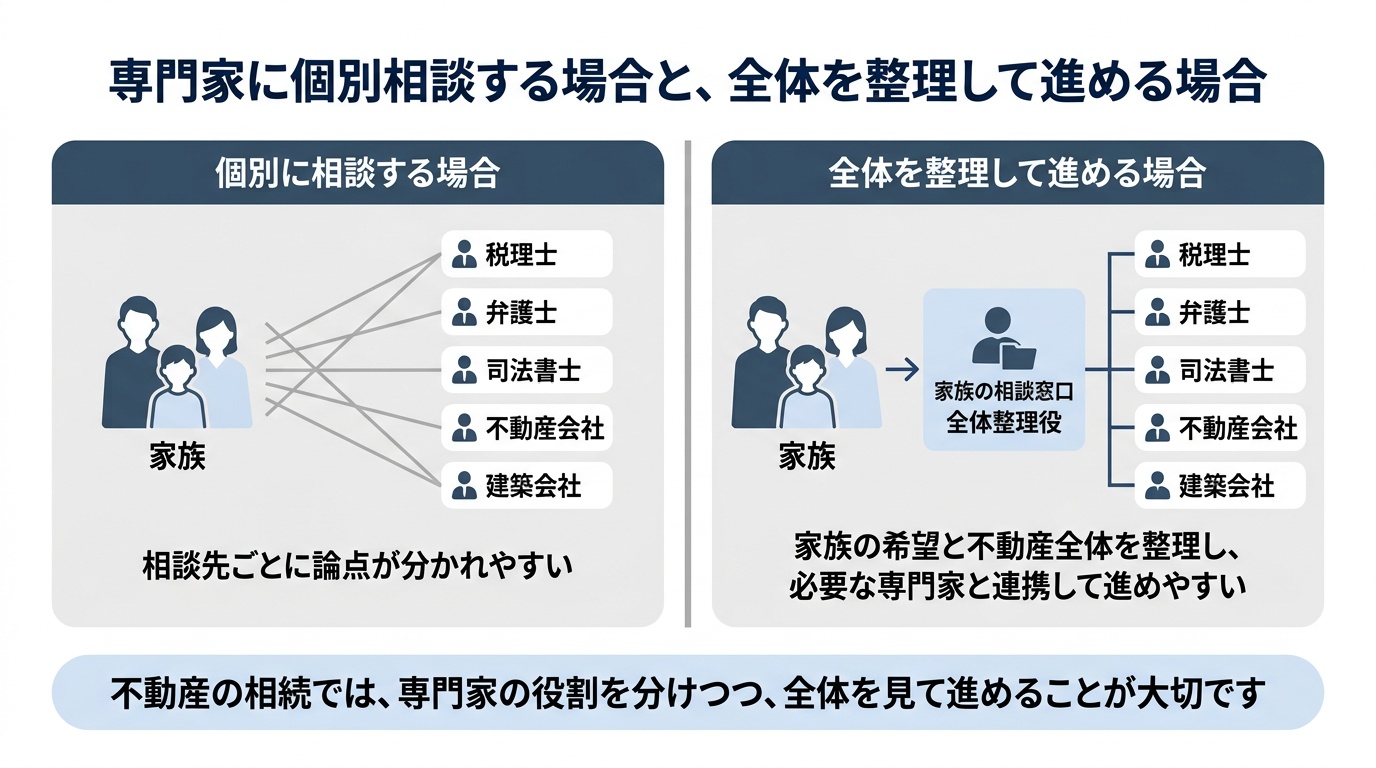
例えば、相続税を減らすために新しいアパートを建てたとしても、その後の賃貸経営がうまくいかなければ、家族の資産全体に影響する可能性があります。
また、不動産の売却が経営上は合理的でも、税金や家族の意向を考えると、売却時期を慎重に検討した方がよい場合もあります。
税務、法律、不動産経営。それぞれの専門家の役割を生かしながら、家族にとって納得できる方向を考えていくことが必要です。
親の賃貸物件相続のよくある疑問
最後に、親のアパートや賃貸マンションを相続する前に、子ども世代の方からよく出てくる疑問についてお答えします。
親のアパート相続のよくある質問
Q1. 親のアパートに借金が残っていても相続できますか?
A. 借入金が残っているアパートでも相続は可能です。ただし、不動産だけでなく借入債務についても確認する必要があります。
相続人が複数いる場合、債務の承継と金融機関との契約関係には注意が必要です。また、物件の家賃収入から返済を続けられるかどうかも重要になります。
借入残高、返済期間、担保、保証関係などを確認したうえで、金融機関や専門家に相談してください。
Q2. 親の賃貸物件は相続する前に売却した方がよいですか?
A. 必ずしも生前に売却した方がよいとは限りません。
家賃収入が安定し、将来の修繕費や管理負担にも対応できるのであれば、経営を続けることに合理性がある場合もあります。
一方、空室が多い、借入金返済の負担が大きい、相続人に経営する意思がない場合などは、売却を検討する価値があるでしょう。
所有者本人の希望を確認し、売却後の手取り額と継続保有した場合の収支を比較して判断することが大切です。
Q3. アパートを相続すると相続税は安くなりますか?
A. 賃貸中の不動産は、一定の条件を満たすと、貸家や貸家建付地として評価される場合があります。また、貸付事業用宅地等の小規模宅地等の特例が適用できるケースもあります。
ただし、相続税が必ず安くなるというわけではありません。空室の状況、土地の利用状況、貸付期間、相続人などによって評価や特例の適用が変わります。
相続税対策を考える際には、税額だけでなく借入金や将来の収益性まで含めて検討する必要があります。具体的な税額は税理士に確認してください。
Q4. 兄弟でアパートを共有して相続できますか?
A. きょうだいでアパートを共有して相続することは可能です。
ただし、共有すると、修繕や建て替え、売却などの際に、共有者間で意思決定を行う必要があります。行為の内容によって必要な同意の範囲も異なります。
将来のトラブルを避けるためにも、管理を担当する人、費用負担、収益の分配、売却時の考え方などについて、事前に話し合っておくことをおすすめします。
Q5. 親が元気なうちに何から始めればよいですか?
A. まずは、親が現在の賃貸経営をどのように考えているのか、希望を聞くことから始めてみてください。
そのうえで、家賃収入、借入残高、空室、修繕予定、管理会社との契約内容などを一緒に確認します。
最初から相続方法や売却を決める必要はありません。今の経営状況と将来の負担を親子で知ることが、最初の一歩です。
まとめ
親のアパートや賃貸マンションを相続するということは、家賃収入がある財産を受け取るだけではありません。その不動産が抱える借入金や修繕費、管理上の責任も含めて、次の世代が引き継ぐことになります。
だからこそ、親が元気なうちに、家族で経営の実態を知っておくことが大切です。
特に確認しておきたいのは、次の点です。
- 現在の家賃収入と空室の状況
- 借入残高、毎月の返済額、返済期間
- 建物の修繕履歴と今後必要になる費用
- 管理会社との契約内容と所有者の負担
- 相続する人の希望と将来の管理体制
- 保有・売却・建て替えを比較した結果
これらを確認することで、親の不動産を引き継ぐことが家族にとってどのような意味を持つのか、具体的に考えられるようになります。
私は、不動産の資産承継で大切なのは、必ずしも不動産をそのまま残すことではないと考えています。
経営を続けることで次の世代の生活を支える財産になるのか。それとも、売却して資産の形を変えることが、家族の将来に合っているのか。
また、建物を建て替えることで新しい価値を生み出せる場合もあるでしょう。
大切なのは、親が築いてきた資産を、次の世代にとっても意味のある形で引き継ぐことです。
そのためには、相続が起きてから考え始めるのではなく、所有者本人の意思を尊重しながら、早い段階で話し合っておくことをおすすめします。
賃貸経営と資産承継のご相談
株式会社カラフルでは、親から引き継ぐ予定のアパートや賃貸マンションについて、現在の収益性、借入金、修繕費、空室、管理負担などを確認し、今後の選択肢を考えるためのご相談をお受けしています。
私が大切にしているのは、最初から売却や建て替えを勧めることではありません。
現在の賃貸経営がどのような状態にあり、これからどのような支出や判断が必要になるのか。そして、ご本人やご家族が何を望んでいるのか。
そのうえで、保有の継続、修繕、建て替え、売却、土地の有効活用などを比較し、納得できる選択につなげていきます。
税務や登記など専門的な手続きが必要な場合は、税理士や司法書士などと連携して対応します。税額計算や法的な判断については、各分野の専門家による確認が必要です。
詳しい支援内容については、地主・大家の資産と不動産経営の相談をご覧ください。
親のアパートを引き継ぐ前に、経営状況を確認したい方へ
「親の賃貸物件について、借入金や将来の修繕費が気になっている」「建て替えの提案を受けているが、ほかの方法も比較したい」「子どもに引き継ぐべきか、売却すべきか考えたい」
そのような段階でのご相談にも対応しています。
まだ方針が決まっていなくても構いません。親御さんとご家族の状況を伺い、必要な確認事項から一緒に考えていきます。
なお、この記事は2026年11月時点の制度や一般的な賃貸経営の考え方をもとに作成しています。税制や法律、制度の適用条件は変更されることがあります。正確な情報は公式サイトをご確認ください。具体的な費用や税額、相続方法などは個別の事情によって異なるため、最終的な判断は専門家にご相談ください。

CONTACT
状況に合わせて、一緒に整理します
